新宿パートナーズ税理士事務所
HOME 〉 よくわかる税務ガイド 〉 記事
【2024年改正対応】タワマン節税はもう終わったのか?仕組み・改正ポイント・今後の活用法を徹底解説!
公開 2025.07.22 更新 2025.08.25
「タワマン節税って、もう使えないの?」「新しい評価方法って何が変わったの?」
そんな声が、最近よく聞かれるようになりました。
かつて富裕層の“王道相続対策”だった「タワーマンション節税」ですが、2024年の制度改正により、大きな転換点を迎えています。
この記事では、「仕組み」から「改正の背景」「今後の活用法」まで、わかりやすく整理してお届けします。
そもそも「タワマン節税」って何?
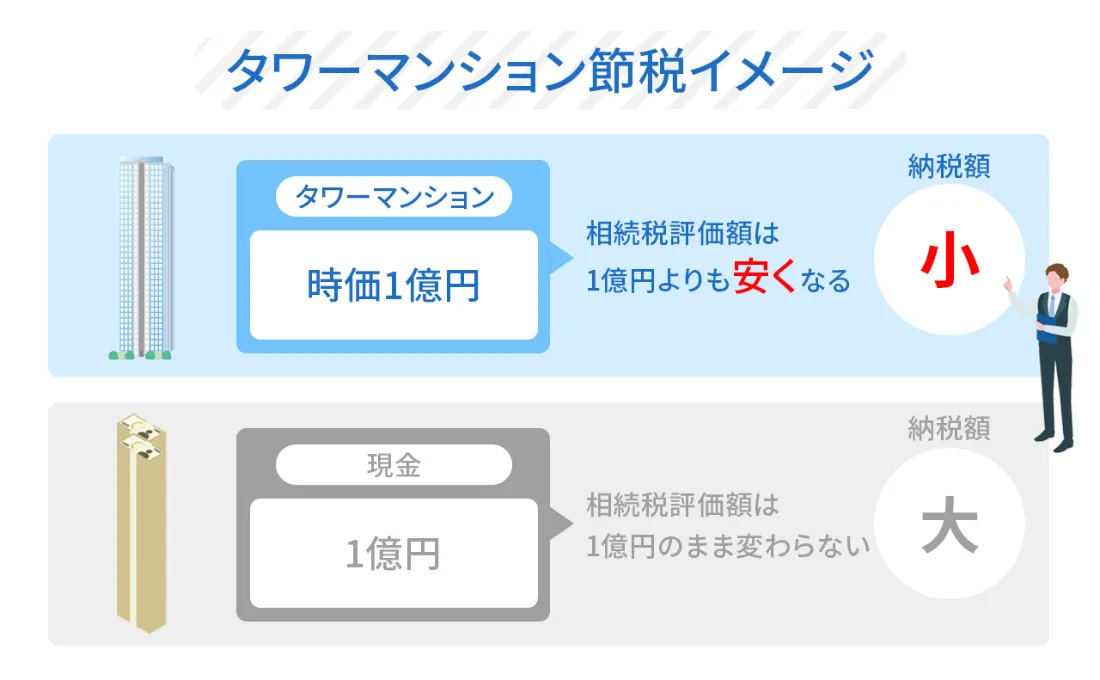
タワマン節税とは、不動産の【相続税評価額】と【市場価格】のギャップを活かした節税手法です。
不動産の評価は「時価」ではない!
- 土地:路線価 × 持分割合
- 建物:固定資産税評価額
とくにタワマンの高層階では、実際の市場価格に比べて相続税評価額が著しく低くなりやすく、節税効果が大きいとされてきました。
💬 補足コメント
「高層階に住んでいるのに、評価額がやたら低い申告が目立ち、ずっと問題視されていた。今回の改正は“ようやく動いたな”という印象です。」
なぜタワマンで節税できたのか?3つの理由
1. 敷地持分が小さい → 土地評価が安くなる
タワマンは1棟300戸以上というケースも多く、1戸あたりの持ち分がごく小さい。
→ 結果として、土地の相続税評価額が低くなる。
計算式:
土地評価額 = 敷地全体の評価額 × 敷地持分割合
2. 高層階でも建物評価は一律
建物は「固定資産税評価額」で評価され、階数・眺望・人気などは加味されません。
→ 高層階でも評価は変わらず、実勢価格との差が拡大。
3. 小規模宅地の特例が使いやすい
自宅として使用していれば、最大80%の評価減が可能。
タワマンは面積がコンパクトなため、適用要件を満たしやすい。
【重要】2024年から評価方法が変わりました!
新ルールのポイント:「区分所有補正率」の導入
2024年1月以降、相続・贈与の評価において以下のような補正が加わるようになりました。
▶ 新評価式:
相続税評価額 = 土地評価額 × 補正率 + 建物評価額
主な補正項目:
項目補正内容所在階高層階ほど評価が上がる築年数古いほど評価が下がる総階数高いほど補正率が上がる敷地持分の小ささ小さいほど評価額が上がる
💬 補足コメント
「これまでのように“高層階だけが特別に得をする構造”は是正されました。とはいえ、すべてが否認されるわけではありません。」
〈2024年改正〉タワマン節税の新ルール
なぜ改正されたのか?
かつては「2億で購入した部屋」が「評価額4,000万円」で申告されるなど、
実勢価格との乖離があまりに大きく、公平性に欠けるという批判が相次いでいました。
とはいえ、「タワマン節税」は完全に終わったわけではない!
新評価方式により影響を受けるのは、あくまで“高層階・築浅・超高額物件”。
以下のような節税の余地は依然として存在します:
- 小規模宅地の特例(最大80%減額)
- 敷地持分の構造は変わらず
- 同じ立地でも、戸建より評価額が抑えられるケース多数
💼実務事例:
「築20年の中層階の物件であれば補正率の影響は軽微。事前にシミュレーションして“使える物件”を見極めることが重要です。」
補足:経理・相続管理の“自動化”も見直そう
タワマン節税は「物件の評価」だけでは完結しません。
相続時にきちんと説明できるよう、会計・管理の透明性も重要です。
たとえば「freee会計」なら:
- 銀行・クレカとの自動連携
- 資産台帳の自動作成
- 電子帳簿保存にも対応
→ 相続時の「説明責任」対策としても有効です。
まとめ|これからのタワマン節税戦略
- 「実勢価格との評価ギャップ」頼みの節税は難しくなった
- 2024年以降は「補正率」による評価調整が基本
- 築年数・階数によって節税余地は依然あり
- 評価+管理+説明体制の3点セットで備えるべき
最後に|タワマンは“節税目的だけ”で買わない時代へ
制度は変わっても、タワーマンションには以下のような本質的価値があります。
- 都市部の利便性
- 耐震構造などの安全性
- 資産価値の維持
だからこそ、これからは…
相続対策 × 資産設計 × ライフスタイルのバランスで考える時代です。
税理士と一緒に始めてみませんか?
実際の評価額・節税シミュレーションをご希望の方へ
「この物件、まだ節税に使えるの?」
「うちの家族構成で小規模宅地特例は適用できる?」
そんな疑問をお持ちの方は、専門家へお気軽にご相談ください!
ご注意
本記事は2025年8月25日時点の法令・情報にもとづいて作成しています。税制は改正されることが多いため、お読みいただく時期によっては内容が変わっている場合があります。また、記事は一般的な情報をわかりやすくお伝えするためのもので、実際の取り扱いはお一人おひとりのご事情によって異なることがあります。内容には十分に注意しておりますが、本記事をもとにしたご判断の結果については責任を負いかねますので、あらかじめご了承ください。個別のご相談は、どうぞお気軽に当事務所へお問い合わせください。
この記事の内容、御社の場合はどうなる?
個別の判断は、税理士に無料で相談できます