新宿パートナーズ税理士事務所
HOME 〉 よくわかる税務ガイド 〉 記事
【修繕費?資産計上?】修理・改装費の判定フローと、少額の資産の扱い
公開 2026.10.08
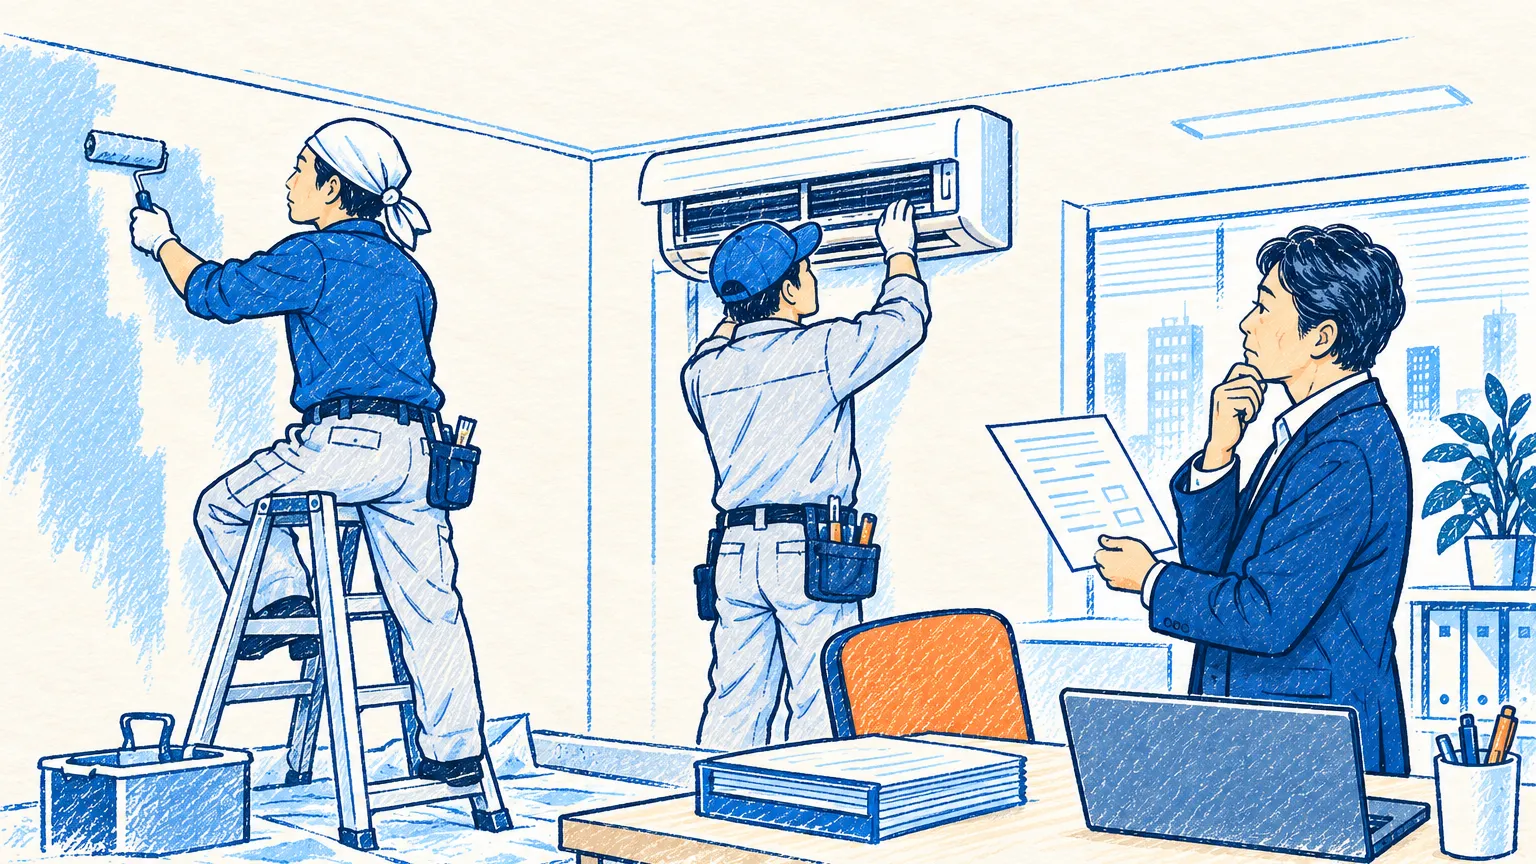
「エアコンを直したら30万円かかった。これは経費にしていいの?」——修理や改装にお金をかけたとき、全額をその年の経費(修繕費)にできるのか、資産として何年かに分けて経費にするのか(資本的支出)、迷うことがよくあります。
この記事では、修繕費と資本的支出の見分け方を、国税庁の判定の流れに沿ってわかりやすく解説します。あわせて、安い備品を買ったときの扱いも整理しました。
修繕費と資本的支出の違い
| 区分 | どんな支出? | 経費にするタイミング |
|---|---|---|
| 修繕費 | 壊れたところを元に戻す、今の状態を保つための支出 | 支出した年に全額 |
| 資本的支出 | 価値を高める、長持ちさせるための支出(グレードアップなど) | 資産として計上し、耐用年数にわたって減価償却 |
たとえば、壊れた床を同じ程度の床に張り替えるのは修繕費、和室を洋室に改装して使い勝手を良くするのは資本的支出、というイメージです。
判定の流れ(金額と内容で順番にチェック)
国税庁の考え方では、次の順番で判定していきます。
- 1つの修理などにかかった金額が20万円未満、またはおおむね3年以内の周期で行う修理 → 修繕費
- 明らかに価値を高める・耐久性を増すもの → 資本的支出
- 通常の維持管理や、元の状態に戻すためのもの → 修繕費
- どちらか分からない場合で、金額が60万円未満、またはその資産の前期末の取得価額のおおむね10%以下 → 修繕費
- それでも分からない場合 → 支出額の30%と、前期末の取得価額の10%のいずれか少ない金額を修繕費、残りを資本的支出とする方法も選べます(毎期同じ方法で続けることが条件)
最初の「20万円未満」に当てはまれば、内容にかかわらず修繕費にできるので、まずは金額を確認しましょう。
よくある例
| 支出の内容 | 判定の目安 |
|---|---|
| 雨漏りの修理、外壁の塗り直し(元の状態に戻す) | 修繕費 |
| 壊れたエアコンの部品交換 | 修繕費 |
| エアコンを丸ごと新しいものに入れ替えた | 新しい資産の取得(金額によっては資産計上) |
| 和室を洋室に改装、間取りを変更 | 資本的支出 |
| 用途変更のための模様替え(倉庫を事務所に) | 資本的支出 |
| 非常階段の新設など、新たに機能を付け加える | 資本的支出 |
新しく物を買ったときの扱い(少額の資産)
修理ではなく、パソコンや備品などを新しく買った場合は、金額によって扱いが変わります。
| 1つあたりの金額 | 扱い |
|---|---|
| 10万円未満 | 買った年に全額経費 |
| 20万円未満 | 3年間で均等に経費にする方法(一括償却資産)も選べる |
| 40万円未満(中小企業者等) | 年間合計300万円まで、買った年に全額経費にできる特例(2026年4月1日以後に取得したもの。それより前は30万円未満) |
| 上記を超えるもの | 資産として計上し、耐用年数にわたって減価償却 |
税理士に依頼できること
| 内容 | 税理士に依頼できるか |
|---|---|
| 修繕費か資本的支出かの判断(見積書・請求書の内容から) | できる |
| 減価償却の計算、固定資産台帳への登録 | できる |
| 少額の資産の特例を使うかどうかの検討(利益の見込みとあわせて) | できる |
| 決算・申告書への反映 | できる |
判断に迷う大きな工事は、支払う前に見積書の段階でご相談いただくと、内訳の書き方なども含めてアドバイスできます。
まとめ
修理や改装の支出は、まず「20万円未満か」「3年以内の周期か」を確認し、当てはまらなければ内容(元に戻すのか、価値を高めるのか)で判断します。
判断が分かれやすい部分なので、金額の大きい工事はお気軽にご相談ください。
ご注意
本記事は2026年10月8日時点の法令・情報にもとづいて作成しています。税制は改正されることが多いため、お読みいただく時期によっては内容が変わっている場合があります。また、記事は一般的な情報をわかりやすくお伝えするためのもので、実際の取り扱いはお一人おひとりのご事情によって異なることがあります。内容には十分に注意しておりますが、本記事をもとにしたご判断の結果については責任を負いかねますので、あらかじめご了承ください。個別のご相談は、どうぞお気軽に当事務所へお問い合わせください。
この記事の内容、御社の場合はどうなる?
個別の判断は、税理士に無料で相談できます