新宿パートナーズ税理士事務所
HOME 〉 よくわかる税務ガイド 〉 記事
【借り上げ社宅で家賃の大部分を経費に?】社宅制度の仕組みと注意点
公開 2025.07.21 更新 2025.09.02
経営者の住まい、きちんと「会社経費」にできていますか?
今回は、多くの法人経営者の方にとって見逃せない節税テクニック「借り上げ社宅」の活用術をご紹介します。
法人であれば、代表者や従業員の住居を社宅として提供することで、家賃の大部分を経費処理することが可能です。
「そもそも社宅ってどんな制度?」「高級マンションでも適用できるの?」「税務署から指摘されたりしない?」など、気になるポイントがある経営者も多いのではないでしょうか。
社宅制度は、「きちんと理解して正しく使えば」法人・個人双方にとって大きなメリットがあります。
本記事では、社宅制度の基本・9割経費の仕組み・導入のポイントまでわかりやすく解説していきます。
借り上げ社宅とは?しくみと基本をやさしく解説します
借り上げ社宅とは、法人が賃貸住宅を借りて社員や役員に貸す仕組みです。
大企業だけでなく、中小企業や一人社長でも活用できる身近な制度で、法人・個人ともにメリットの大きな節税方法です。
借り上げ社宅では、会社が住まいを用意し、その家賃の多くを法人の経費として処理できます。
この仕組みは「社員のための住まいを会社が用意する」という考え方にもとづいており、きちんと運用すれば、法人・個人にとっても大きな節税効果が期待できる仕組みです。
社宅には2つのパターンがあります
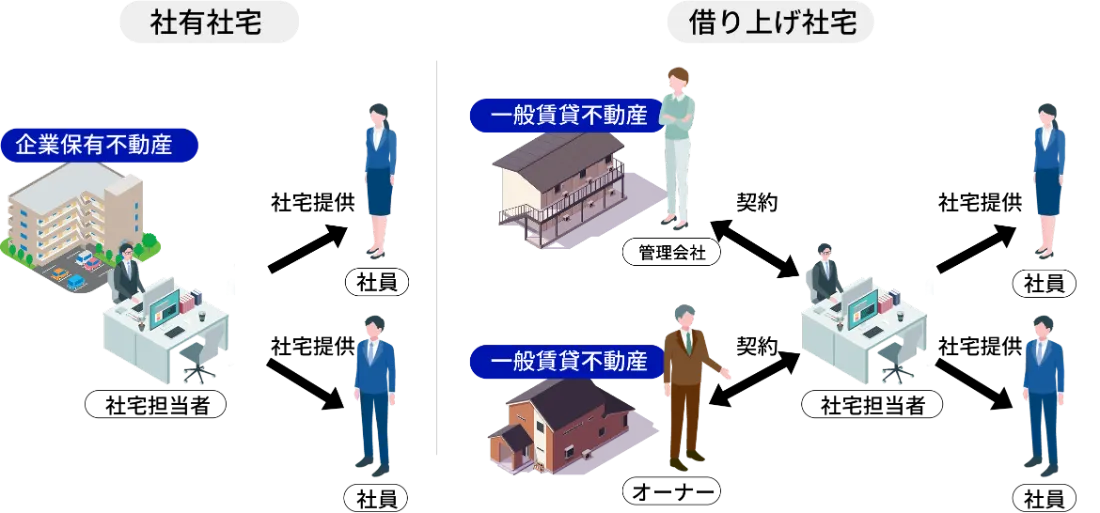
社宅制度には、大きく分けて「社有社宅」と「借り上げ社宅」の2つのタイプがあります。
- 社有社宅:会社が所有する建物を、社員に貸す形式です。
- 借り上げ社宅:会社が民間の賃貸物件を借りて、社員に貸す形式です。
社有社宅は、建物を保有・管理する必要があるため、初期費用や手間がかかります。
一方、借り上げ社宅は、すでにある物件をそのまま借りるだけ。導入が手軽で、運用もしやすいのが特徴です。
そのため、今は借り上げ社宅のほうが主流となっており、多くの中小企業や一人社長が活用しています。
〈社宅と寮の違い〉
また、社宅と似た言葉に「社員寮」がありますが、実際には意味や運用方法が異なります。寮は、どちらかというと複数の社員が共同で暮らす前提で設けられることが多く、会社の敷地内や近隣に建てられるケースもあります。
社員寮と違って借り上げ社宅はマンションやアパートなど、暮らしやすい物件を自由に選ぶことができ、家族と一緒に住むこともできるため、生活スタイルに合わせて柔軟に使えるのが大きなポイントです。
こうした借り上げ社宅制度は、少人数の会社や一人社長の方にとっても、資金繰りや節税の面で効果が期待できる制度です。
その仕組みをきちんと活かすために、導入に必要なルールや書類についても、このあと見ていきましょう。
借り上げ社宅で家賃の9割を経費にできる理由(小規模住宅の場合)
※本記事で「家賃の9割程度を経費にできる」としている部分は、社宅が税務上の「小規模な住宅」(法定耐用年数30年以下の建物は床面積132㎡以下、30年超の建物は99㎡以下)に該当する場合を前提としています。小規模な住宅に該当しない場合は、役員から受け取るべき家賃(賃貸料相当額)が会社の支払家賃の50%以上となるなど計算方法が異なり、9割を経費にすることはできません。
借り上げ社宅は、会社がアパートやマンションなどの賃貸物件を契約し、それを役員や社員に住まいとして貸す仕組みです。
このとき、一定のルールに従えば、会社が支払う家賃のうち9割程度を法人の経費として処理することが可能(小規模住宅に該当する場合)になります。
そのカギとなるのが、「福利厚生費」と「地代家賃」を使った税務上の適切な経費処理になります。
〈家事按分より圧倒的に有利な理由〉
一般的に自宅をオフィス兼用で使う場合、「家事按分(かじあんぶん)」として家賃の2〜3割程度しか経費化できませんが、借り上げ社宅なら9割もの家賃を経費化することが可能(小規模住宅に該当する場合)です。
たとえば、「リビングの一部を事務スペースにしているから、家賃の2〜3割だけ経費にする」といった方法です。
〈社宅制度=福利厚生&地代家賃として扱える〉
社宅制度は、法律上「福利厚生制度の一つ」として認められており、従業員に住まいを提供する目的であれば、会社の支出を経費として処理することができます。
いずれも法人税の対象外となるため、制度を正しく活用すれば、税務上のメリットは非常に大きいと言えるでしょう。
なお、注意点としては、「賃料相当額の設定」や「契約・名義の整備」など、基本的な要件を守る必要がある点です。
これらを怠ってしまうと、「実質的な役員報酬ではないか」などと見なされる可能性もあるため、導入の際はルールに沿って丁寧に進めることが大切です。
次に賃料相当額について見ていきましょう。
〈賃料相当額とは? 〜制度と計算のしくみ〜〉
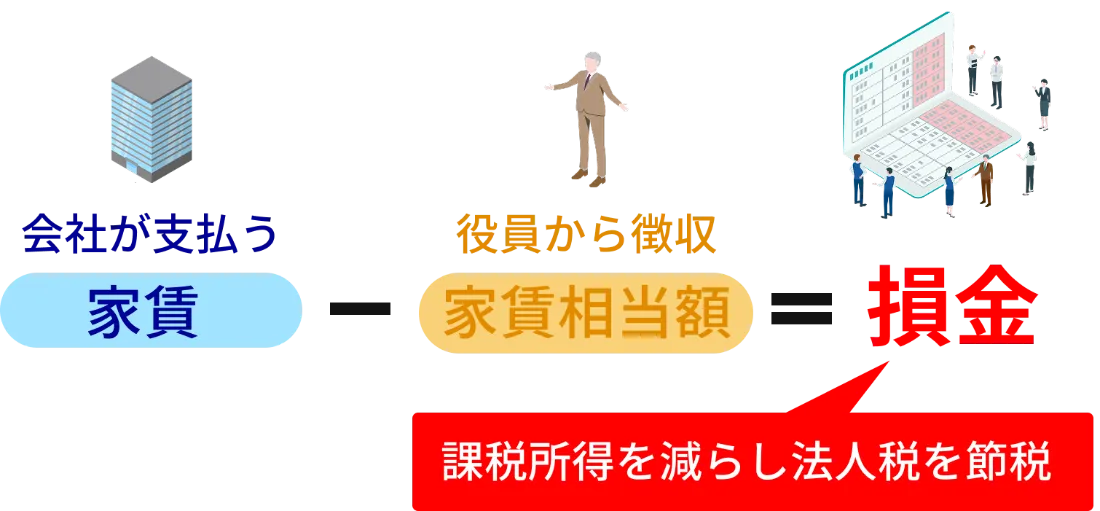
借り上げ社宅では、会社が家賃を全額負担するのではなく、住んでいる本人にも一部を負担してもらうことがルールとして定められています。
この本人負担分を「賃料相当額(ちんりょうそうとうがく)」と呼びます。
これをきちんと徴収することで、残りの家賃は法人の経費(福利厚生費&地代家賃)として認められます。
この仕組みによって、会社・個人の両面で節税効果が得られるのです。
〈賃料相当額の計算方法〉
賃料相当額は、国税庁が定めるルールに沿って、次の3項目の合計額で算出します。
計算方法は複雑ですが、これらをもとに計算すると、一般的には家賃の1割程度が本人負担となります。
建物の床面積 × 1㎡あたりの基準額(月額)
建物の固定資産税評価額 × 0.2% ÷ 12
敷地の固定資産税評価額 × 0.22% ÷ 12
※正確な計算は税理士などの専門家に相談を推奨します
たとえば、月10万円の家賃であれば、
9万円 → 法人の経費(福利厚生費&地代家賃)
1万円 → 本人が給与天引きや振込で負担
このように仕分けることで、個人と法人の負担バランスを保ちつつ、しっかり節税ができる構造になっています。
これを実際の金額ベースで見ると、以下のようになります。
・家賃:月20万円の物件
・賃料相当額:月2.5万円(役員個人の負担)
・法人経費にできる額:月17.5万円 × 12か月 = 年間210万円
つまり、家賃の9割近く(17.5万円)を法人が負担し、役員個人の負担はわずか1割(2.5万円)に抑えることができるのです。
法人なら活用できる、制度としての安定感
借り上げ社宅は、一般社員だけでなく、社長自身の住まいにも適用が可能です。小規模な法人であっても、法人契約で社宅を設定し、小規模住宅の要件などの条件を満たせば法人の経費として9割程度を処理できます。
このように、借り上げ社宅制度は、国が認める仕組みのもとで、きちんとルールを守り、賃料相当額を設定・徴収していれば、法人・個人双方にとって有効に活用できる制度といえるでしょう。
🕵️♂️補足
実際の税務調査では、社宅制度そのものよりも「運用の正しさ」が見られます。 とくに重視されるのは“賃料相当額の根拠”がきちんと残されているかどうか。適当に設定された金額は、必ず調査対象になります。 制度自体は国が認めている分、大事なのは「ロジックと証拠を残すこと」です。
借り上げ社宅のメリットとデメリット
借り上げ社宅制度には、実際に導入する前に知っておきたい「良い面」と「注意すべき点」の両方があります。
まずは、制度を活用するメリットとデメリットを、整理して見ていきましょう。
〈借り上げ社宅のメリット〉
借り上げ社宅の最大のメリットは、家賃の多くを「法人の経費」として計上できる点です。
たとえば月10万円の賃貸物件に住んでいたとしても、小規模住宅に該当する物件を法人契約の社宅に切り替えることで、そのうち9割程度を法人負担にでき、個人の手出しはごくわずかに抑えられます。
結果として、
実質的には「自分のお金で家賃を払っていた状態」から、「会社の経費で住居コストをまかなっている状態」へと切り替えることができます。
さらに、制度をうまく設計すれば、
- 法人側:節税の充実
- 個人側:手取りUPやキャッシュフローの改善
という、法人・個人ともにメリットがある効率的な仕組みです。
代表者だけでなく従業員にも適用可能なので、
「住宅手当」代わりに使えば、社員満足度や定着率の向上にもつながります。
〈借り上げ社宅のデメリット〉
一方で、借り上げ社宅にはいくつかの注意点も存在します。
まず、「社宅として認められるための要件」をきちんと満たす必要があります。
たとえば、
- 賃貸契約の名義は法人にする
- 使用目的が「社宅(業務外利用)」であることを明確にする
- 社宅規定など、社内ルールを整備する
といった点が重要です。
また、個人側から見ても、「社宅家賃として給与天引きされる額」が必要最低限かどうか、その金額設定にも根拠が求められるため、税務調査でチェックされやすい論点のひとつです。
その他にも、
- 住宅手当との併用ができない
- 高額物件を選びすぎると「不相当に高額」と判断される可能性がある
- 物件の契約内容や名義にミスがあると制度そのものが否認される
といった点に注意が必要です。
借り上げ社宅は、法人と個人の双方にとって大きなメリットがある一方で、制度を「なんとなく」で導入すると、後々トラブルになってしまうケースもあります。
借り上げ社宅はどれくらい節税になる?実際の例を用いて紹介
ここまでで、借り上げ社宅の仕組みや経費にできる理由について見てきました。
ここからは、実際に導入したらどのくらい節税になるのか、具体的なケースを3つ紹介します。
例1 月10万円のマンションに一人で住む場合(社長)
〈状況〉
・法人が月10万円の物件を借りる
・入居者は社長
・一般的な1LDK、通勤に支障なし
〈ポイント〉
・国税庁ルールに沿って計算された「賃料相当額」はおよそ1万円
・差額の9万円を、法人の経費(福利厚生費と地代家賃)として処理
〈結果〉
月10万円の家賃のうち、約9割を会社が負担し、社長の個人負担はわずか1万円台に抑えることができます。
例2 家族で住むファミリー向けマンション(家賃15万円)
〈状況〉
・法人が月15万円の3LDK物件を借りる・役員が家族と居住・仕事に支障がない距離
〈ポイント〉
・賃料相当額はおよそ1.5万円になることが多い
・差額の13.5万円前後が法人経費として計上可能
〈結果〉
家族との暮らしを大切にしながら、家賃のほとんどを会社でまかない、節税と手取りの両方にメリットを得られます。
例3:家賃25万円でも“9割”を経費化できた実例(顧問先Tさん・小規模住宅に該当するケース)
こちらは、「社宅って、大企業だけの話でしょ?」
そう思っていた一人社長のTさんが、家賃25万円のうち22.5万円を経費化した、実際の導入例です。
〈Tさんのプロフィール〉
年齢:38歳
職業:ITコンサル会社(法人)を経営
従業員:社長1人(完全な一人社長)
住居:都内の3LDK賃貸マンション(家賃:月25万円)
〈実行した内容〉
1.法人が契約者となり、家賃を支払う
2.Tさん個人が「賃料相当額」約2.5万円を給与天引きで負担
3.残り22.5万円(=9割)を法人の経費として計上
〈結果〉
年間270万円(22.5万円×12ヶ月)を法人の経費にでき、Tさん個人の住居費負担は月2.5万円に抑えることができました。
🕵️♂️「実行のコツと注意点」
「社宅スキームは、一人社長こそ恩恵が大きい節税法。ただし、誤った賃料相当額の算定をすると否認されるので、必ず評価額に基づいて丁寧に計算を。必要に応じて不動産会社や役所から資料を取得しましょう」節税は、「仕組み」と「実行」がセットで重要です。以下のようなステップで導入すると、スムーズに進められます。
〈社宅導入チェックリスト〉
・賃貸契約を法人名義で締結する
・社宅規程を整備(就業規則・福利厚生規程)
・「賃料相当額」の計算書を作成
・保管・毎月、役員個人から相当額を徴収・記録
👮♂️ 「調査でチェックされる3つのポイント」
税務調査時に特に見られるのは以下の3点です。
・契約名義が法人であるか(個人名義はNG)
・賃料相当額の根拠が明確か
・福利厚生を装ったプライベート利用になっていないか
これらが明確であれば、調査で指摘される可能性は極めて低くなります。
⚠️ やってはいけないポイント(否認リスクが高い例)
・家族名義の物件を法人が借りる(親族間取引はNG)
・実際には住んでいない(形式だけの社宅)
・書類を残していない(契約書・評価資料・徴収記録がない)
このように、借り上げ社宅は実際の金額ベースで見ても、手元のキャッシュフローに直結する効果があることが分かります。
借り上げ社宅の始め方手続き・準備・運用のステップガイド
借り上げ社宅のしくみやメリットを見てきたところで、最後に「実際に導入するには何をすればいいのか?」を簡単に整理しておきましょう。
手順といっても、特別に難しい手続きが必要なわけではありません。
以下のような基本的な流れを押さえておけば、スムーズにスタートできます。
ステップ 1 物件を選び、法人契約にする
まずは住まいとなる物件を選びましょう。
※このとき「契約者(名義人)」は必ず法人にする必要があります。
※物件の所在地や家賃が、会社業務とかけ離れていないこともポイントです。
ステップ 2 社宅規定を整備する
社宅制度を設けるには、社内の「ルールづくり」が大切です。
専門的なフォーマットでなくても以下のような内容を盛り込めば大丈夫です。
- 対象者(誰が使えるのか)
- 賃料負担の割合
- 家賃の徴収方法(給与天引き など)
ステップ 3 賃料相当額を計算・徴収する
実際に住む人(社長や従業員)から「賃料相当額」を徴収します。
※この金額は、固定ではなく「国税庁が定める式」によって計算します。
※社員からは給与天引き、役員からは振込などの方法でOKです。
ステップ 4 経費処理と社内記録を整備する
家賃を「福利厚生費」または「地代家賃」として経費処理します。
※社宅規定・契約書のコピー・家賃明細などは社内に保管しておきましょう。
※税務署に説明できる状態を作っておくことが安心につながります。
まとめ:借り上げ社宅は、会社にも自分にもやさしい仕組みです
借り上げ社宅は、「家賃を会社の経費にできる」という節税メリットに注目が集まりがちですが、それだけではありません。
- 会社にとっては、節税の充実
- 自分にとっては、毎月の家賃負担をぐっと軽くできる
- 家族での生活にも安心して使える
というように、法人と個人の両方にとって、うれしい仕組みになっています。
ただ、制度を正しく使うためには、いくつかのルールをしっかり押さえることも大切です。
とくに「名義の取り方」「規定の整備」「本人負担(賃料相当額)」などは、税務上のチェックポイントにもなります。
だからこそ、「なんとなく」ではなく、「ちゃんと整えて、きちんと活用する」ことが大切です。
手続きや導入に不安がある方は、税理士などの専門家に相談してみるのも一つの方法です。
❓よくある質問
Q. 借り上げ社宅は、自宅とは別にもう一軒でも使えますか?
A.原則として、借り上げ社宅は「実際に住んでいる住宅」が対象です。
別荘やセカンドハウスのような用途だと、税務上は社宅と認められにくくなります。
Q. 賃料相当額って、自分で決めていいんですか?
- いいえ、国税庁が定めている計算方法に従って金額を決める必要があります。
たとえば、建物の面積や築年数などに基づいて計算する「計算式」があります。詳しくは税理士などに確認しておくと安心です。
Q. 社長の自宅を社宅にするのって、税務署から疑われたりしませんか?
A.適切に運用されていれば問題ありません。
・契約名義が法人であること
・賃料相当額をきちんと設定・徴収していること
・社宅規定などが整っていること
が整っていれば、社長でもきちんと認められます。
Q. 住宅手当をもらっている社員にも、借り上げ社宅は使えますか?
A.住宅手当と借り上げ社宅の併用は原則NGです。
住宅手当は「給与」として課税対象になる一方で、社宅制度は「福利厚生」で非課税扱い。両方を同時に受けることはできません。
Q. 家族で住んでいても、社宅にできますか?
A.はい、家族と一緒に住んでいても借り上げ社宅制度は活用できます。
ただし、物件の広さや家賃が「常識的な範囲内」であることがポイントになります。
Q. 物件のオーナーが親族でも大丈夫?
A.物件の貸主が親族でも、絶対NGというわけではありませんが、より厳しい目で見られます。
相場から大きく外れた条件になっていないかなど、慎重な対応が求められます。
Q. 自分で契約している家を途中から社宅にできますか?
A.途中から法人契約に切り替えることは可能ですが、
・名義変更
・契約内容の見直し
・社宅規定の整備
などが必要になります。一度専門家に確認するのがおすすめです。
税理士と一緒に始めてみませんか?
借り上げ社宅は、実行までの手続きが煩雑なため、プロのサポートが重要です。
「うちの会社でも使えるのか知りたい」
「導入の手順を教えてほしい」
そんな方は、ぜひお気軽にご相談ください。
ご注意
本記事は2025年9月2日時点の法令・情報にもとづいて作成しています。税制は改正されることが多いため、お読みいただく時期によっては内容が変わっている場合があります。また、記事は一般的な情報をわかりやすくお伝えするためのもので、実際の取り扱いはお一人おひとりのご事情によって異なることがあります。内容には十分に注意しておりますが、本記事をもとにしたご判断の結果については責任を負いかねますので、あらかじめご了承ください。個別のご相談は、どうぞお気軽に当事務所へお問い合わせください。
この記事の内容、御社の場合はどうなる?
個別の判断は、税理士に無料で相談できます